
Pénzügyi tudatosság-célok
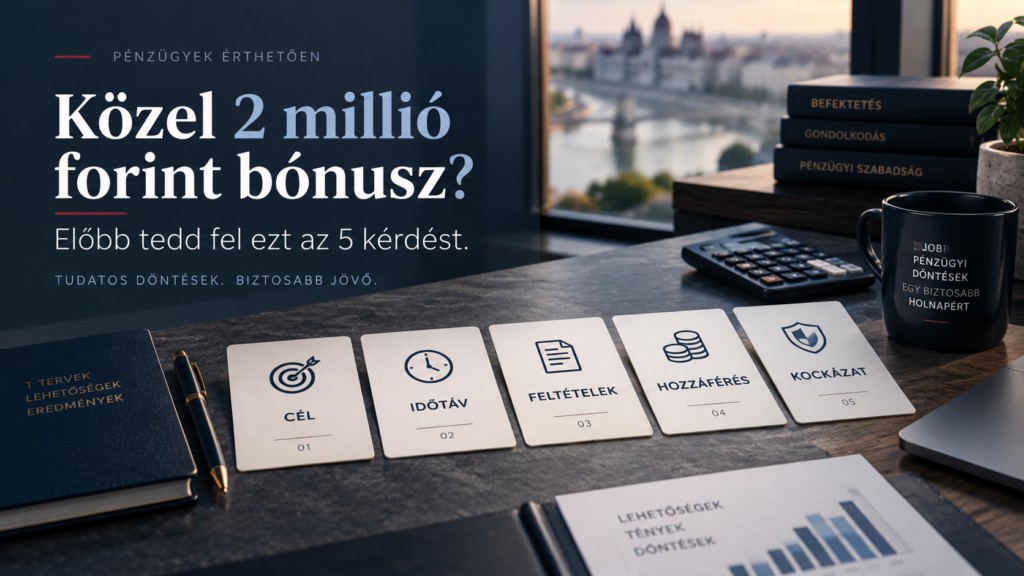
Közel 2 millió forint bónusz? Előbb tedd fel ezt az 5 kérdést
Miről szól ez a cikk?
01 CÉL
Ne a termékkel kezdd. Kezdd azzal, hogy mit akarsz elérni.
02 IDŐTÁV
Mikor lesz szükséged erre a pénzre?
03 FELTÉTELEK
A magas hozam vagy bónusz jó. De mit kérnek érte cserébe?
04 HOZZÁFÉRÉS ÉS KOCKÁZAT
Mi történik, ha időközben megváltozik az életed?
05 RENDSZER
Ne egyetlen „legjobb” pénzügyi terméket keress.
Pénzügyi tudatosság-célok
Közel 2 millió forint bónusz? Előbb tedd fel ezt az 5 kérdést
Miről szól ez a cikk?
01 CÉL
Ne a termékkel kezdd. Kezdd azzal, hogy mit akarsz elérni.
02 IDŐTÁV
Mikor lesz szükséged erre a pénzre?
03 FELTÉTELEK
A magas hozam vagy bónusz jó. De mit kérnek érte cserébe?
04 HOZZÁFÉRÉS ÉS KOCKÁZAT
Mi történik, ha időközben megváltozik az életed?
05 RENDSZER
Ne egyetlen „legjobb” pénzügyi terméket keress.
A jó pénzügyi döntés nem a terméknél kezdődik
Egy közel 2 millió forintos bónusz figyelemfelkeltő. De a legfontosabb kérdést nem válaszolja meg helyetted:
„Ez a megoldás az én célomhoz való?”
A pénzügyi tervezés lényege nem az, hogy mindenáron megtaláljuk a piac egyetlen „nyertes” termékét. Hanem az, hogy a különböző célokhoz megfelelő eszközöket rendeljünk, és ezek együtt egy működő rendszert alkossanak.
Nem a termékkel kezdünk, hanem a céllal.
EGY KONKRÉT PÉLDA
Jól hangzik. De ettől még nem biztos, hogy neked való.
Egy 10 éves lakástakarék-példában havi 50 000 Ft megtakarítás mellett a saját befizetések összege 6 030 842 Ft.
BÓNUSZ + ANNAK KAMATA AZ ILLUSZTRATÍV PÉLDÁBAN
1 928 334 Ft
Akkor automatikusan jó döntés? Egyáltalán nem biztos.
Gyors összefoglaló
mi a konkrét célod
mikor lesz szükséged a pénzre
mennyire fontos a hozzáférhetőség
mekkora kockázatot vagy hajlandó vállalni
milyen feltételeket és kötöttségeket vállalsz a várható előnyért
Miért fontos ez?
Pénzügyi tudatosság-célok
01
CÉL
Ne a termékkel kezdd. Kezdd azzal, hogy mit akarsz elérni.
Az egyik leggyakoribb kérdés, amit pénzügyekkel kapcsolatban hallok:
„Mibe érdemes most befektetni?”
Állampapír? TBSZ? ETF? Befektetési alap? Lakástakarék? Nyugdíjcélú megtakarítás? Életbiztosítás?
Pedig ezek felsorolása még nem visz közelebb a jó döntéshez. Különböző eszközök, eltérő célokra. Egy kockázati életbiztosítás elsődleges feladata például nem a vagyonépítés, hanem a pénzügyi védelem.
Ha néhány éven belül felújítanád az otthonodat, más szempontok számítanak, mint ha húsz évre építesz vagyont. És megint más megoldásra lehet szükséged, ha a családod anyagi biztonságát akarod védeni.
A pénzügyi terméknek feladata kell legyen a tervedben. Nem fordítva.
Pénzügyi tudatosság-célok
02
IDŐTÁV
Mikor lesz szükséged erre a pénzre?
A hozam önmagában kevés információ. Legalább ilyen fontos az időtáv.
Ha két év múlva lakást vásárolnál, nem sokat segít egy olyan konstrukció, amely hosszabb idő alatt mutatja meg igazán az előnyeit. Ha viszont 15–20 évre építesz vagyont, teljesen más lehetőségek is szóba kerülhetnek.
Hanem azt is: „Mikor lesz szükségem a pénzemre?”
Az időtáv maga is meghatározza, milyen eszközök jöhetnek szóba.
Pénzügyi tudatosság-célok
03
FELTÉTELEK
A magas hozam vagy bónusz jó. De mit kérnek érte cserébe?
Egy látványos százalék természetesen felkelti a figyelmet. De egy pénzügyi döntésnél nem állhatunk meg a hirdetés legnagyobb számánál.
Nézd meg, milyen feltételekkel jár az előny, milyen költségek kapcsolódnak hozzá, meddig kell tartanod, mi történik idő előtti kiszállásnál, és van-e megkötés a pénz felhasználására.
Magasabb várható hozam, nagyobb biztonság és teljes rugalmasság egyszerre ritkán maximalizálható. Valamilyen kompromisszum szinte mindig van.
Hanem: „Mit vállalok azért, amit cserébe kapok?”
Pénzügyi tudatosság-célok
04
HOZZÁFÉRÉS ÉS KOCKÁZAT
Mi történik, ha időközben megváltozik az életed?
Elromlik az autó. Kiesik egy bevétel. Költözni kell. Felújítás válik sürgőssé. Vagy egyszerűen megváltoznak a terveid.
Ilyenkor hirtelen fontossá válik valami, amit ritkábban tesznek címlapra: a hozzáférhetőség.
Nemcsak azt érdemes megnézni, mennyit hozhat a pénzed, hanem azt is, milyen gyorsan, milyen feltételekkel és esetleg milyen veszteséggel férhetsz hozzá.
Pénzügyi tudatosság-célok
05
RENDSZER
Ne egyetlen „legjobb” pénzügyi terméket keress.
Tegyük fel, hogy havi 100 000 forintot tudsz félretenni. Kézenfekvőnek tűnhet megkeresni azt az egy helyet, ahová minden hónapban bekerül az egész összeg.
Csakhogy az életünk sem egyetlen pénzügyi célból áll.
Biztonsági tartalék
Lakás / nagyobb cél
Vagyonépítés
Hanem egy jól felépített pénzügyi rendszerre.
Pénzügyi tudatosság-célok
ELLENŐRZŐLISTA
Az 5 kérdés, amit én feltennék döntés előtt
Mi a konkrét célom ezzel a pénzzel?
Mikor lesz rá szükségem?
Mennyire fontos, hogy közben hozzáférjek?
Mekkora kockázatot vagyok hajlandó vállalni?
Milyen feltételeket és kötöttségeket vállalok a várható előnyért?
Szeretnéd átnézni a saját pénzügyi céljaidat?
Ha megtakarítasz, befektetésen gondolkodsz, lakáscélod van vagy a családod pénzügyi biztonságát szeretnéd felépíteni, először nézzük meg a célt, az időtávot és a lehetőségeidet.
Nem azzal kezdünk, hogy mit vegyél. Azzal kezdünk, hogy mit szeretnél elérni.
Csatlakozz a közösséghez
Ott részletesebben is beszélek pénzügyi tervezésről, célkitűzésről, hatékonyságról és arról, hogyan tudsz rendszert építeni az életedben.
Kovács Ádám
Pénzügyi tervezőként hiszek abban, hogy a tudatos gondolkodás, a hosszú távú szemlélet és a működő rendszer nemcsak a pénzügyekben, hanem az élet más területein is döntő különbséget jelent.
Az írás tájékoztató, edukációs célt szolgál. Egy konkrét pénzügyi megoldás megfelelőségét mindig az egyéni célok és feltételek alapján érdemes vizsgálni.